Guia Definitivo: Evite Erros na Contratação de Empréstimos
Contratar crédito hoje virou um exercício de confiança cega em telas de celular. O usuário clica em “aceitar” esperando um valor X, mas recebe Y e descobre que a taxa é outra.
O erro raramente é um “golpe” óbvio. Geralmente, é uma alteração sutil na modalidade ou a inclusão de seguros não solicitados que corroem o valor líquido antes mesmo do dinheiro cair na conta.
A armadilha da modalidade “híbrida”
É comum solicitar um crédito consignado (taxas menores) e, por falta de margem, o banco empurrar um crédito pessoal sem avisar claramente.
O resultado? A parcela parece caber no bolso, mas o Custo Efetivo Total (CET) dobra. Você acha que está no consignado, mas está em um crédito comum.
- Cheque a rubrica: O desconto é em folha ou débito em conta?
- Confirme a taxa: Se o juro subiu 2% em relação à simulação, a modalidade mudou.
Valor líquido vs. Valor bruto
Aqui é onde a maioria se perde. Você contrata R$ 5.000, mas caem R$ 4.200 na conta. O resto? Taxas de abertura, IOF e o famoso “seguro prestamista”.
Se o valor líquido divergir do simulado, pare a operação. O seguro prestamista é opcional, embora muitos gerentes digam que é “obrigatório” para a aprovação do crédito.
O paradoxo da parcela “confortável”
O erro mais comum é focar apenas no valor mensal. O vendedor oferece a “parcela que cabe no seu bolso”, mas estica o prazo para 84 meses.
Isso é matematicamente perigoso. Você paga o empréstimo três vezes e ainda sente que está economizando mensalmente.
A regra é simples: se a parcela baixou sem a taxa de juros cair, o prazo aumentou. Você trocou alívio imediato por uma dívida longa e cara.
Onde o erro se esconde no contrato
Não tente ler o contrato inteiro; foque na Tabela de Amortização. É ali que a realidade financeira aparece sem filtros.
Compare o número de parcelas. Se você pediu 48 e aparecem 60 para manter a parcela baixa, você está pagando mais juros do que planejou originalmente.
Para evitar surpresas, utilize plataformas de contratação transparente como a Consig 360, onde as condições ficam claras antes da assinatura digital.
Aviso: Operações de crédito envolvem riscos financeiros. Nenhum resultado passado de taxas ou aprovações é garantia futura. Sempre há riscos envolvidos em endividamento.
Workflow de Auditoria: O Triângulo de Conferência
Para evitar que o dinheiro caia na conta com condições diferentes do acordado, você não deve confiar na “promessa” do consultor, mas sim no documento final. O erro mais comum ocorre na pressa da assinatura digital.
Implemente este fluxo de validação antes de qualquer clique de aceite:
- Validação da Modalidade: Verifique se é um empréstimo novo, um refinanciamento ou uma portabilidade. Se você pediu um novo e o contrato diz “refinanciamento”, você está quitando uma dívida antiga para fazer outra, o que altera drasticamente o prazo.
- Cálculo do Valor Líquido: Diferencie o valor bruto (o que o banco empresta) do valor líquido (o que entra na sua conta). Taxas de abertura de crédito (TAC) ou seguros embutidos podem “comer” parte do seu recurso.
- Análise do CET (Custo Efetivo Total): Esqueça a taxa de juros nominal. O que importa é o CET. Ele engloba juros, impostos (IOF) e tarifas. É esse número que define o custo real da operação.
Alerta Prático: Se o valor líquido depositado for menor do que o prometido, o primeiro lugar onde você deve olhar é a cláusula de “Seguro Prestamista”. Muitas vezes ele é inserido sem consentimento claro.
Checklist Operacional de Segurança
Use a tabela abaixo como um guia de “Sim ou Não” antes de finalizar a contratação.
| Item de Verificação | O que observar | Sinal de Alerta (Red Flag) |
|---|---|---|
| Valor da Parcela | Bate com a simulação inicial? | Diferença de centavos ou reais para cima. |
| Número de Parcelas | O prazo é o mesmo solicitado? | Prazo estendido para “baixar a parcela”. |
| Taxa de Juros | Está explícito o CET anual e mensal? | Taxas “a partir de” ou omitidas no contrato. |
| Data de Vencimento | A primeira parcela está no prazo certo? | Carência excessiva (que aumenta os juros). |
Erros Comuns e Como Blindar o Contrato
A “venda casada” é a armadilha mais frequente. O operador afirma que, para liberar a taxa X, você precisa contratar um título de capitalização ou seguro. Isso é ilegal, mas acontece silenciosamente.
Aceleração de Resultados: Para garantir a melhor condição, utilize simuladores transparentes. Se a proposta atual parece confusa, você pode buscar opções mais diretas e digitais, como no Consig 360, onde a clareza dos valores reduz a margem de erro humano ou malicioso.
Outro ponto crítico é a Portabilidade. Muitos bancos dizem que vão “reduzir sua parcela”, mas na verdade fazem um novo empréstimo com troco, aumentando o prazo total da sua dívida em anos. Leia a cláusula de “prazo total”.
Perfil de Compatibilidade e Veredito Editorial
Este rigor analítico não é para todos. Existe um perfil específico de usuário que extrai valor dessa metodologia de conferência.
Quem deve utilizar: Pessoas que possuem margem consignável, servidores públicos, aposentados e pensionistas que não abrem mão de cada centavo de sua renda mensal e possuem disciplina para ler contratos antes de assinar.
Quem não terá bom aproveitamento: Quem busca dinheiro imediato a qualquer custo, sem se preocupar com o custo do crédito a longo prazo, ou quem delega totalmente a gestão financeira a terceiros sem conferir os extratos.
Parecer Final e Limitações
A contratação de crédito é um jogo de detalhes. A maior limitação aqui é a assimetria de informação: o banco sempre sabe mais sobre o produto do que o cliente. A única forma de equilibrar isso é através da conferência técnica do contrato.
Expectativa Realista: Você não conseguirá eliminar 100% dos riscos de mercado, mas eliminará 100% dos erros de contratação por negligência ou má-fé do agente.
AVISO DE RISCO: Operações de crédito envolvem compromissos financeiros de longo prazo. Sempre informe-se sobre os riscos. Nenhum resultado passado de taxas ou liberações é garantia futura. Sempre há riscos envolvidos na contratação de empréstimos e na gestão de dívidas.
Decisão Editorial: Recomendamos a contratação apenas após a
Mestres do Algoritmo: Veredito Técnico Profissão Youtuber
O Mestres do Algoritmo 2.0 é um treinamento técnico de baixo ticket focado em arbitragem de tráfego no YouTube. A análise técnica revela um produto desenhado para quem busca escala via “Canais Dark”, utilizando inteligência artificial para eliminar a necessidade de exposição pessoal.
Veredito: Vale a pena para quem quer monetizar em dólar com baixo investimento inicial (R$ 197). Não serve para quem busca renda passiva sem esforço ou quem não possui acesso básico a um computador.
Análise de Entrega: O que o curso realmente resolve?
O foco central do Caio Ferreira não é a “fama”, mas a construção de ativos digitais. O curso ataca a dor de quem está estagnado no orgânico ou tem timidez para gravar.
A transformação prometida é a transição de um criador amador para um gestor de canais automatizados, focando na métrica de retenção de audiência e no CPM (Custo por Mil) internacional.
Prós e Contras: Visão Cética do Auditor
- Vantagem Real: Foco em monetização em dólar, o que multiplica os ganhos por 5x em comparação ao mercado brasileiro.
- Diferencial Técnico: Uso de IA para roteirização e vozes neurais, reduzindo o tempo de produção de vídeos.
- Entregáveis: Templates de thumbnails e títulos com alto CTR (taxa de clique) já validados.
- Ponto Crítico: A nota 2.0/5.0 na Hotmart é um sinal de alerta. Indica que a expectativa de “ganho fácil” de alguns alunos colidiu com a necessidade de execução rigorosa.
- Risco: Dependência total das diretrizes de terceiros (Google/YouTube), que podem mudar sem aviso prévio.
Comparativo de Mercado: Mestres do Algoritmo vs. Concorrência
| Critério | Mestres do Algoritmo | Cursos Genéricos | Mentorias Individuais |
|---|---|---|---|
| Foco Principal | Canais Dark + IA + Dólar | Viver de YouTube (Geral) | Acompanhamento Próximo |
| Custo de Entrada | Baixo (R$ 197) | Médio (R$ 497 – R$ 997) | Alto (R$ 2k – R$ 10k) |
| Exposição | Opcional (Foco em Dark) | Geralmente Obrigatória | Personalizada |
| Escalabilidade | Alta (Múltiplos Canais) | Média (Canal Único) | Altíssima (Estratégica) |
Conteúdo Técnico e Módulos Estratégicos
O treinamento não é apenas um “passo a passo”, mas um ecossistema de automação. Os pontos mais fortes da grade incluem:
- Engenharia Reversa: Como analisar vídeos virais e replicar a estrutura de retenção.
- SEO Interno: Técnicas para forçar a recomendação do algoritmo para novos canais.
- Configuração AdSense: Setup correto para recebimento de valores internacionais.
- Nicho Black vs. White: Diferenciação de riscos e potenciais de lucro por categoria.
O “segredo” aqui não é um hack mágico do algoritmo, mas a capacidade de produzir conteúdo de alta retenção em massa usando ferramentas de IA.
Dúvidas Rápidas (Estilo People Also Ask)
O curso funciona para iniciantes?
Sim. Cobre desde a criação da conta até a escala de monetização.
Preciso de equipamentos caros?
Não. O foco em canais dark permite a produção apenas com software e IA, via PC ou smartphone.
Como é feito o acesso?
Acesso imediato via plataforma Hotmart após a confirmação do pagamento.
Existe garantia?
Sim, garantia total de 7 dias para reembolso via Hotmart.
Considerações Finais e Conversão
Se você busca um “download” gratuito ou pirata, saiba que perde as atualizações de 2025 e o suporte técnico, essenciais em uma plataforma que muda semanalmente como o YouTube.
Pelo valor de R$ 197, o risco é baixo frente ao potencial de retorno em dólar. É um acelerador de processos para quem já entendeu que o YouTube é um negócio de dados, não de sorte.
Acesso Seguro: Para garantir a versão 2.0 atualizada e os templates de roteiro, utilize o canal oficial:
Clique aqui para acessar o Mestres do Algoritmo via Hotmart
Simulação de Consignado por Terceiros: Veredito Técnico
A simulação de crédito consignado é, tecnicamente, uma consulta de margem e taxas baseada em dados cadastrais e financeiros do beneficiário. Trata-se de um estudo de viabilidade para entender quanto de crédito está disponível e qual o impacto na renda mensal.
Sim, seu filho pode fazer a simulação para você, desde que ele tenha acesso aos seus dados básicos. No entanto, existe uma linha vermelha intransponível: ele pode consultar as condições, mas jamais poderá formalizar a contratação sem a sua assinatura digital ou biometria.
A diferença técnica entre simular e contratar
É comum a confusão entre a fase de cotação e a formalização do contrato. A simulação é apenas a projeção de valores; ela não gera dívida nem compromete a margem consignável de imediato.
Já a contratação exige a validação de identidade rigorosa. As instituições financeiras utilizam hoje reconhecimento facial, tokens bancários ou assinaturas via Gov.br para garantir que o titular é quem está solicitando o recurso.
| Ação | Quem pode realizar? | Exigência Técnica |
|---|---|---|
| Simulação | Terceiros (com dados) | CPF e Rendimentos |
| Contratação | Apenas o Titular | Biometria / Assinatura Digital |
Riscos de delegar a simulação a terceiros
Embora seja prático, entregar seus dados para outra pessoa — mesmo familiares — requer cautela. O risco real não está na simulação, mas no compartilhamento de senhas de acesso a portais governamentais.
Muitos “assessores” ou parentes bem-intencionados pedem a senha do Meu INSS ou do portal do servidor. Isso é um erro grave, pois abre brechas para a contratação de empréstimos não solicitados via “clique único”.
Para evitar intermediários e garantir que a análise de crédito seja feita com transparência, o caminho mais seguro é utilizar canais diretos. Você pode realizar a simulação oficial aqui para ter controle total dos seus dados.
Alerta de Segurança: A simulação de crédito não exige a sua senha de acesso ao governo. Se alguém solicitar a senha do portal de benefícios para “apenas simular”, desconfie imediatamente.
Posso deixar meu filho fazer a simulação do consignado para mim?
Sim, é possível, desde que você forneça os dados necessários (CPF e número do benefício). No entanto, a simulação é apenas informativa; a contratação final exige a sua biometria facial e assinatura digital.
Quais dados meu filho precisará para simular o empréstimo?
Geralmente, são solicitados o CPF, a data de nascimento, o valor do benefício e o banco onde você recebe o pagamento. Evite fornecer senhas bancárias, pois simulações não exigem esse nível de acesso.
Existe risco de segurança ao pedir para outra pessoa simular?
O risco reside no site utilizado. Se for um portal oficial ou plataforma certificada, o risco é baixo. O perigo real ocorre se a pessoa inserir seus dados em sites fraudulentos que prometem taxas irreais.
Meu filho pode assinar o contrato de empréstimo por mim?
Não. A contratação de crédito consignado exige a validação de identidade do titular. O uso de procurações é possível, mas exige trâmites legais específicos e reconhecimento em cartório.
Fazer a simulação diminui meu score de crédito?
Não. Simulações de crédito consignado são consultas de margem e condições, não impactando a sua pontuação de crédito (score) nos órgãos de proteção ao crédito.
Posso simular em vários bancos ao mesmo tempo?
Sim, e é o recomendado para comparar as taxas de juros e o Custo Efetivo Total (CET). Quanto mais opções você analisar, maior a chance de encontrar a parcela que cabe no seu bolso.
O que acontece se a simulação der “margem insuficiente”?
Isso significa que você já comprometeu o limite máximo permitido por lei do seu salário ou benefício. A solução seria quitar empréstimos antigos ou aguardar a liberação de nova margem.
A armadilha da dependência tecnológica na contratação de crédito
Pedir para um filho ou neto realizar a simulação de um empréstimo consignado parece a solução mais prática para quem não tem afinidade com smartphones ou computadores. No entanto, essa “ajuda” muitas vezes cria um gargalo de segurança e transparência. Quando terceiros operam a simulação, o titular perde a visibilidade imediata de taxas ocultas, seguros embutidos (venda casada) e prazos que podem ser excessivamente longos, encarecendo a dívida.
O problema não é a confiança
Trilha Expert Avaliação TEA: Veredito Final e Análise Técnica
A Trilha Expert Avaliação TEA é um treinamento técnico hospedado na Hotmart, focado em instrumentalizar profissionais da saúde e educação para o diagnóstico de autismo.
O curso serve para psicólogos e pedagogos que buscam agilidade na aplicação de protocolos. Não serve para leigos. A transformação entregue é a segurança técnica na avaliação, mas não substitui a formação clínica básica.
Análise Técnica: O que é entregue na prática
O método se baseia em aulas teóricas que apresentam instrumentos de avaliação específicos para o TEA. O foco é reduzir a curva de aprendizado sobre qual teste aplicar em cada cenário clínico.
A execução é de dificuldade média. O aluno não recebe “mágica”, mas sim um roteiro de quais ferramentas utilizar e como interpretar os dados coletados durante a anamnese e observação.
A falha crítica do método é a dependência de instrumentos clínicos licenciados. O curso ensina a usar, mas você precisará investir dinheiro extra para adquirir os testes oficiais.
Prós e Contras Reais
- Pró: Organização de protocolos que normalmente estão espalhados em livros acadêmicos.
- Pró: Foco direto na aplicação profissional, eliminando a “encheção de linguiça” teórica.
- Contra: Custo oculto com a compra de materiais e testes psicológicos obrigatórios.
- Contra: Risco de aplicação inadequada se o profissional tentar “atalhar” a formação básica.
Especificações de Conversão e Acesso
| Item | Detalhe Técnico |
|---|---|
| Plataforma | Hotmart (Acesso via login/senha) |
| Investimento | Aprox. R$ 497,00 |
| Garantia | 7 dias (Reembolso integral) |
| Público | Psicólogos, Pedagogos e Profissionais da Saúde |
Para quem já possui a base acadêmica e precisa apenas do “como fazer” a avaliação, o custo-benefício é moderado. O retorno sobre o investimento (ROI) acontece no aumento da confiança para cobrar mais caro por avaliações precisas.
Se você possui a formação exigida e quer otimizar seus diagnósticos, o acesso seguro é feito por aqui: Acessar Trilha Expert Avaliação TEA.
Dúvidas Rápidas (FAQ Técnico)
Como acessar o conteúdo?
O acesso é imediato via e-mail após a confirmação do pagamento pela Hotmart.
Como pedir reembolso?
Você tem 7 dias corridos para solicitar a devolução total do valor diretamente na plataforma Hotmart.
Funciona para quem não é da área da saúde?
Não. O curso é contraindicado para leigos, pois exige conhecimentos prévios de psicologia ou educação para a aplicação ética dos testes.
O curso fornece os testes de avaliação?
Não. O curso ensina a metodologia e a aplicação, mas a aquisição dos testes licenciados é de responsabilidade do profissional.
Veredito Final: É uma atualização profissional válida. Não é uma faculdade, nem substitui a prática clínica, mas organiza o fluxo de trabalho de quem já atua na ponta.
Consignado via Familiar: Guia Definitivo de Formalização
A contratação de crédito consignado para aposentados hoje esbarra em um gap tecnológico: a complexidade dos fluxos de onboarding digital versus a dificuldade de manuseio de smartphones por idosos. A ajuda de familiares é a solução prática, mas a validade jurídica do contrato depende exclusivamente da manifestação de vontade do titular.
Na prática, o familiar atua como um facilitador operacional — lidando com uploads de documentos e navegação em interfaces — enquanto a validação final, que inclui a biometria facial e a assinatura digital, deve ser executada obrigatoriamente pelo aposentado para evitar fraudes.
O papel do facilitador vs. a autonomia do titular
O familiar não pode “contratar pelo” idoso, mas sim “auxiliar na contratação”. Qualquer tentativa de burlar a biometria facial ou simular a assinatura digital de terceiros é detectada pelos sistemas de compliance bancário como tentativa de fraude.
O objetivo do facilitador é simplificar a jornada do usuário (UX), removendo a fricção técnica. No entanto, o titular precisa estar ciente do Custo Efetivo Total (CET), do valor da parcela e do impacto na sua margem consignável.
A segurança da operação reside no “liveness check” (prova de vida). O familiar posiciona a câmera, mas é a face do aposentado que libera a averbação da margem no sistema do INSS ou órgão pagador.
Segurança de dados e etapas de formalização
Para evitar contestações judiciais ou glosas, as instituições financeiras seguem um rito rígido de formalização. O apoio familiar deve se limitar à organização da documentação e ao suporte técnico no dispositivo.
A formalização digital ocorre nestes pilares:
- Coleta de Documentos: Digitalização de RG/CNH e comprovante de residência atualizado.
- Validação Biométrica: Selfie em tempo real para garantir que o titular está vivo e consente com a operação.
- Assinatura Digital: Aceite dos termos via token ou senha enviada ao celular cadastrado do titular.
Para quem busca um processo de contratação fluido e seguro, é recomendável utilizar plataformas que já integram a formalização digital simplificada para evitar erros comuns de envio de documentos.
Matriz de Responsabilidades na Contratação Assistida
| Ação do Familiar (Facilitador) | Ação do Aposentado (Titular) |
|---|---|
| Operação do smartphone ou computador | Consentimento expresso e consciente |
| Upload de arquivos (PDF/JPG) | Validação de biometria facial (Selfie) |
| Suporte na leitura dos termos | Assinatura digital final |
O familiar pode assinar o contrato no lugar do aposentado?
Não. O contrato de empréstimo consignado é personalíssimo, exigindo a assinatura (digital ou física) e a biometria facial do titular do benefício para ter validade jurídica.
Como ajudar um idoso que não tem smartphone a contratar o crédito?
O familiar pode utilizar seu próprio aparelho para iniciar a solicitação, mas a etapa de validação facial e a assinatura do contrato devem ser feitas obrigatoriamente com o aposentado presente.
É necessária uma procuração para que o filho contrate o consignado para os pais?
Apenas se o aposentado estiver impossibilitado de manifestar vontade ou assinar. Nesses casos, é exigida uma procuração pública, lavrada em cartório, com poderes específicos para contratação de empréstimos.
O dinheiro do empréstimo pode cair na conta do familiar?
Não. Por normas de segurança do Banco Central e prevenção a fraudes, o crédito deve ser depositado exclusivamente na conta de titularidade do aposentado.
Quais os riscos de deixar um familiar gerenciar a contratação?
O principal risco é a contratação de taxas abusivas ou a ocorrência de “empréstimos não solicitados” se o familiar compartilhar senhas e dados sensíveis com terceiros.
Como garantir que o aposentado concordou com as parcelas?
O familiar deve ler em voz alta as condições de taxa de juros, valor da parcela e prazo total, preferencialmente registrando a concordância do titular antes da assinatura digital.
O familiar pode ser fiador no empréstimo consignado?
No consignado, a garantia é o próprio salário ou benefício, portanto, não existe a figura do fiador. O risco é assumido pela instituição financeira.
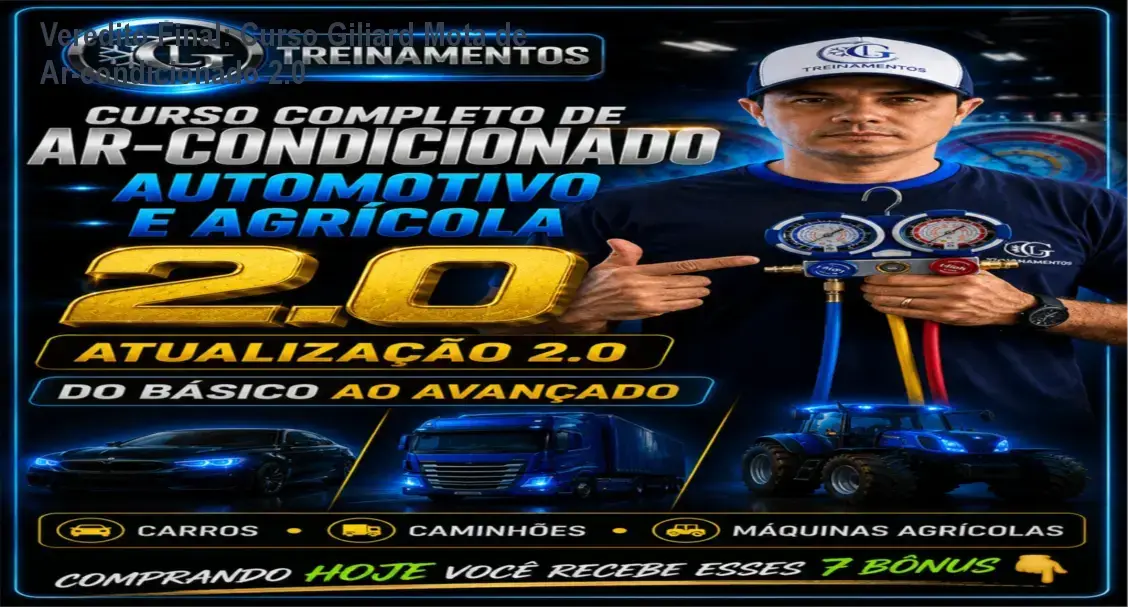
Veredito Final: Curso Giliard Mota de Ar-condicionado 2.0
O Treinamento Giliard Mota 2.0 é uma formação técnica intensiva focada em diagnóstico e reparo de sistemas de refrigeração automotiva e agrícola. O curso entrega a base necessária para operar em carros, caminhões e máquinas pesadas, unindo teoria a uma aplicação prática rigorosa.
O programa serve para mecânicos, eletricistas e iniciantes que buscam uma nova profissão. Não serve para quem quer apenas teoria ou manutenção de ar-condicionado residencial. A transformação real é a transição de um curioso para um técnico capaz de faturar em um nicho de baixa concorrência.
Análise Técnica: O que realmente entrega?
Diferente de cursos genéricos, a grade do Giliard Mota cobre desde a linha leve até a linha pesada e agrícola. O diferencial está na inclusão de veículos híbridos e elétricos, que são a tendência inevitável do setor.
O aluno recebe acesso a um aplicativo exclusivo da GL Treinamentos, facilitando a consulta de materiais e diagramas durante o serviço na oficina, o que reduz a dependência de memória em diagnósticos complexos.
Prós e Contras: A visão cética
- Vantagens: Acesso vitalício, certificado de 100 horas e suporte VIP direto com o professor por 6 meses.
- Pontos Fortes: Abrangência total (agro, pesado e leve) e materiais complementares acumulados em 25 anos de experiência.
- Gargalos: O aprendizado depende 100% da aplicação prática. Sem acesso a veículos e ferramentas, o curso vira apenas “vídeo educativo”.
- Custo Oculto: Para atuar profissionalmente, o aluno precisará investir em manifold, bomba de vácuo e outros equipamentos específicos.
Especificações do Treinamento
| Item | Detalhe Técnico |
|---|---|
| Carga Horária | 100 Horas |
| Acesso | Vitalício (Online) |
| Garantia | 15 Dias Incondicionais |
| Suporte | 6 Meses VIP com Giliard Mota |
| Certificação | Reconhecido Nacionalmente |
Dúvidas Rápidas (Estilo PAA)
Preciso de experiência prévia?
Não. O curso é estruturado do zero (básico) ao avançado.
Como funciona o acesso?
Através de login e senha na plataforma, compatível com celular, tablet e PC.
O certificado é válido?
Sim, possui validade nacional com carga horária de 100 horas.
Logística de Acesso e Reembolso
O acesso é liberado via e-mail imediatamente após a confirmação do pagamento pela plataforma. O aluno deve utilizar as credenciais enviadas para entrar na área de membros e baixar o aplicativo GL Treinamentos.
Para solicitar o reembolso, o usuário tem um prazo de 15 dias corridos. A solicitação deve ser feita diretamente através do suporte da plataforma de vendas ou do e-mail de contato do produtor.
Se você busca entrar em um mercado com alta demanda e pouca mão de obra qualificada, o investimento é justificado pelo suporte e material técnico. Acesse o site oficial para garantir a vaga com suporte VIP: Treinamento Giliard Mota Oficial.
Veredito Final: Vale o investimento?
Se você já atua na área mecânica ou elétrica, o curso é um upgrade natural para aumentar o ticket médio dos seus serviços. Para iniciantes, é a rota mais curta para a profissionalização técnica.
O risco é mitigado pela garantia de 15 dias e pelo acesso vitalício, eliminando a pressão de ter que consumir todo o conteúdo em poucos dias. É a escolha lógica para quem quer dominar a refrigeração automotiva e agrícola sem depender de cursos presenciais caros e limitados.
Clique aqui para verificar a disponibilidade de vagas e bônus: Inscrição no Treinamento Giliard Mota.
Empréstimo INSS Sem Celular: Dossiê de Acesso Presencial
A digitalização forçada dos bancos criou um abismo. Para quem não domina smartphones, a promessa de “crédito rápido” vira um labirinto de senhas, tokens e biometrias faciais que raramente funcionam de primeira.
O problema não é a falta de crédito, mas a barreira da interface. O processo de empréstimo consignado do INSS hoje exige, quase sempre, uma validação digital que exclui quem prefere o papel e a conversa olho no olho.
O caminho para quem não usa apps
Sim, é possível conseguir o crédito sem ser um expert em tecnologia. A saída é o atendimento presencial ou o auxílio autorizado.
Nesse modelo, um consultor assume a parte técnica. Ele opera o sistema enquanto o cliente foca na documentação e na assinatura.
O ponto crítico aqui é a confiança. Muitas pessoas tentam “ajudar” o idoso e acabam roubando dados ou fazendo contratos abusivos. O segredo é buscar instituições com sede física ou correspondentes bancários homologados.
A tecnologia deveria facilitar o acesso, mas para o aposentado, ela muitas vezes se torna o muro que impede o recurso financeiro.
Onde o processo costuma falhar
O maior gargalo é a “assinatura digital”. Muitos bancos exigem uma selfie para liberar o dinheiro.
Se a pessoa não sabe tirar a foto no ângulo certo ou a iluminação está ruim, o sistema recusa. É aqui que entra o auxílio técnico especializado para garantir que a formalização ocorra sem erros.
Para evitar fraudes e erros de digitação, o ideal é utilizar canais seguros de contratação, como o sistema de contratação assistida, que reduz a fricção tecnológica.
Checklist de sobrevivência (Sem Celular)
Se você ou alguém da sua família não mexe no celular, foquem nestes itens para não perderem tempo:
- RG e CPF originais: Sem cópias borradas.
- Extrato de pagamento do INSS: Atualizado e impresso.
- Comprovante de residência: Recente (últimos 90 dias).
- Acompanhante de confiança: Para ler as letras miúdas do contrato.
A realidade do risco
Não existe dinheiro grátis. O consignado é a opção mais barata, mas ainda é uma dívida que compromete a renda mensal por anos.
Cuidado: Nunca entregue seu cartão do banco ou senha para terceiros, mesmo que prometam “agilizar” o processo. Se o consultor pedir a senha do seu banco, saia da loja imediatamente.
AVISO: Sempre informe-se sobre os riscos de qualquer operação financeira. Nenhum resultado passado é garantia futura. Sempre há riscos envolvidos em empréstimos e juros.
Adaptação para quem não usa tecnologia
Sim, é perfeitamente possível. A exclusão digital não é um impedimento legal para acessar o crédito consignado do INSS. O sistema previdenciário e as instituições financeiras possuem protocolos para quem não domina smartphones ou aplicativos.
A alternativa principal é o atendimento humanizado. Isso acontece via correspondentes bancários autorizados ou agências físicas. Nesses casos, o processo deixa de ser “clique e assine” para se tornar “documento e assinatura”.
O ponto crítico aqui é a confiança. Quem não mexe no celular geralmente depende de terceiros. É fundamental que esse auxílio seja de um profissional certificado ou familiar direto, para evitar que a facilidade se torne uma armadilha de taxas abusivas.
Workflow Operacional: Do Pedido ao Dinheiro
Para quem evita o digital, o fluxo de contratação segue uma lógica linear e física. Não há “estágios de app”, mas sim etapas de validação documental.
| Etapa | Ação Prática | Responsável |
|---|---|---|
| 1. Triagem | Entrega de RG, CPF e extrato do INSS. | Cliente / Acompanhante |
| 2. Análise | Verificação de margem consignável disponível. | Consultor Autorizado |
| 3. Formalização | Assinatura do contrato (física ou via biometria). | Cliente |
| 4. Averbação | O INSS valida o desconto em folha. | Órgão Previdenciário |
| 5. Liberação | Depósito do valor na conta do benefício. | Banco |
Erros Comuns e Riscos de Segurança
O maior erro de quem não usa celular é confiar em “intermediários de rua” que prometem agilizar o processo sem documentação clara. Isso abre portas para o roubo de dados e fraudes bancárias.
Outro equívoco é assinar folhas em branco ou contratos com campos vazios, sob a promessa de que o consultor “preencherá depois”. Nunca faça isso.
Alerta Prático: A falta de domínio digital aumenta a vulnerabilidade. Exija sempre a via impressa do contrato e confira a taxa de juros mensal antes de qualquer assinatura.
Checklist de Documentação Necessária
- Documento de Identidade: RG ou CNH original e atualizado.
- CPF: Regularizado junto à Receita Federal.
- Comprovante de Residência: Conta de luz ou água recente.
- Extrato de Pagamento: Documento que prove o valor do benefício e a margem disponível.
- Dados Bancários: Conta onde o benefício é recebido (para evitar erros no depósito).
Perfil de Compatibilidade e Expectativa Real
Este modelo de contratação “analógica” é ideal para aposentados e pensionistas que priorizam a segurança do contato visual e a tangibilidade do papel. Se você se sente ansioso com telas ou teme cair em golpes virtuais, o atendimento presencial é o seu caminho.
Quem não terá bom aproveitamento: Pessoas que buscam urgência extrema. O processo físico é naturalmente mais lento que o digital, pois depende de deslocamentos e trâmites manuais de documentação.
A expectativa realista é de um prazo de liberação ligeiramente maior, mas com a vantagem de ter um consultor para tirar dúvidas em tempo real, sem depender de chatbots ou menus automáticos de telefone.
Parecer Editorial e Decisão
Do ponto de vista analítico, a dependência de terceiros é o elo mais fraco da corrente. Para mitigar isso, a recomendação é utilizar canais oficiais e transparentes.
Se a barreira é a tecnologia, a solução é a especialização do atendimento. Não tente forçar o uso de um aplicativo se isso gera insegurança; procure a via autorizada que garanta a proteção dos seus dados e a clareza das taxas.
Para iniciar o processo com suporte adequado e seguro, utilize o canal oficial:
Acessar Consultoria Especializada Consig360
IMPORTANTE: SEMPRE INFORME DOS RISCOS DE INVESTIR. NENHUM RESULTADO PASSADO É GARANTIA FUTURA. SEMPRE HÁ RISCOS NO MANUSEIO DE CRÉDITO E FINANÇAS.
Leis Cantadas: Veredito Final sobre Memorização por Áudio
O Leis Cantadas não é um curso jurídico tradicional, mas uma ferramenta de memorização auditiva. Ele transforma a leitura árida da lei seca em músicas para facilitar a retenção de artigos, prazos e competências.
Serve para quem precisa de revisão constante em tempos ociosos e tem dificuldade em decorar a letra da lei. Não serve para quem busca teoria aprofundada ou substituição de livros e videoaulas.
Análise Técnica: O “Spotify” da Legislação
A plataforma opera como uma biblioteca digital massiva. São mais de 5.000 faixas organizadas por disciplinas como Direito Constitucional, Administrativo e Penal.
O foco é a aprendizagem passiva. O usuário estuda enquanto dirige, malha ou realiza tarefas domésticas, combatendo a curva do esquecimento através da repetição rítmica.
A entrega é feita via Hotmart, garantindo segurança no pagamento e acesso imediato. O sistema é otimizado para dispositivos móveis, permitindo que o estudo ocorra em qualquer lugar.
Prós e Contras: Visão Cética
| Vantagens Reais | Limitações Críticas |
|---|---|
| Acesso vitalício com atualizações. | Não substitui a base teórica. |
| +5.000 músicas (volume massivo). | Exige complemento com questões. |
| Criação de músicas personalizadas. | Não serve para quem odeia áudio. |
| Baixo custo de entrada (R$147). | Depende da disponibilidade do tema. |
Funcionamento, Acesso e Reembolso
O acesso é liberado via e-mail logo após a compensação do pagamento. O login é realizado na plataforma da Hotmart, onde as músicas estão categorizadas por pastas e concursos.
Como acessar: Entre com seu e-mail cadastrado na Hotmart e navegue pelas disciplinas. Você pode ouvir via browser ou aplicativo no celular.
Reembolso: O processo segue a política de garantia da Hotmart. Caso o método não se adapte ao seu perfil de aprendizagem, a solicitação deve ser feita dentro do prazo legal via suporte da plataforma.
Ponto de Verdade: A música ajuda a fixar a “letra da lei”, mas a aprovação em concursos exige interpretação e resolução de questões. Use a plataforma como um acelerador de revisão, não como única fonte.
Dúvidas Rápidas (People Also Ask)
- O Leis Cantadas substitui um curso completo? Não. É uma ferramenta complementar focada exclusivamente em memorização e revisão.
- O acesso é realmente vitalício? Sim, a compra atual garante acesso permanente e as futuras atualizações de músicas.
- Funciona para iniciantes? Sim, mas o iniciante deve primeiro entender a teoria para que a música faça sentido na memorização.
- Posso criar minhas próprias músicas? Sim, o produto inclui créditos para a criação de músicas personalizadas com temas específicos.
Veredito de Conversão
Para quem luta contra a monotonia da lei seca, o investimento de R$147 é irrisório perto do volume de conteúdo entregue. É a solução ideal para transformar tempo morto em tempo de estudo.
A oferta promocional é limitada e o custo-benefício é alto para quem já possui a base teórica e precisa apenas de “estalo” na hora da prova.
Empréstimo Consignado via App: Guia Definitivo de Acesso Seguro
Tentar contratar um consignado por app quando você não domina a tecnologia gera uma ansiedade real. O medo de apertar o botão errado e “sumir” com o dinheiro ou cair em um golpe é o que trava a maioria dos usuários.
A verdade é um paradoxo: a interface digital foi feita para ser rápida, mas para quem não tem intimidade, ela parece um campo minado de termos técnicos e telas que mudam rápido demais.
O caminho prático: do acesso à confirmação
O fluxo básico de qualquer plataforma moderna, como a Consig 360, segue uma lógica de funil. Você não precisa dominar o app, apenas seguir a sequência de solicitações.
- Acesso: Geralmente via CPF e uma senha simples ou reconhecimento facial.
- Simulação: Onde você escolhe o valor. Aqui, o erro comum é não ler a taxa de juros mensal vs. anual.
- Validação: Foto do RG ou CNH. Se a foto ficar borrada, o sistema recusa na hora.
- Assinatura: Digital. Um clique que substitui a caneta e o papel.
Onde o processo costuma travar
A teoria é simples, mas a prática falha. O maior gargalo é a biometria facial. Iluminação ruim ou óculos podem fazer o sistema dizer que “você não é você”.
Outro ponto crítico é a instabilidade da conexão. Se a internet oscila durante a confirmação da operação, o usuário entra em pânico achando que o contrato foi feito “pela metade”.
O contra-intuitivo aqui é que o digital é, muitas vezes, mais seguro que o agente físico. No app, cada clique gera um log (rastro) imutável. No papel, a margem para “letras miúdas” alteradas é maior.
Canais de escape e segurança
Se o app travar, a saída não é tentar de novo freneticamente. O caminho é o canal de atendimento humano. Verifique se existe um chat ou WhatsApp oficial antes de prosseguir.
Desconfie de qualquer “ajudante” que peça sua senha por telefone para “facilitar” o processo no aplicativo. Isso não existe. O app serve justamente para eliminar esse intermediário suspeito.
Atenção: Operações financeiras envolvem riscos. Sempre informe-se sobre as taxas. Nenhum resultado passado é garantia futura. Sempre há riscos em contrair dívidas, mesmo as consignadas.
O próximo passo para quem tem receio é fazer a simulação sem finalizar a contratação. É a melhor forma de “sentir” o aplicativo sem comprometer o orçamento.
Passo a passo para quem não domina aplicativos
A barreira tecnológica é o maior gargalo para quem precisa de crédito rápido. O segredo não está em “aprender tecnologia”, mas em seguir um fluxo linear e previsível.
Para começar, o download deve ser feito exclusivamente via lojas oficiais (Google Play ou App Store). Evite links recebidos por SMS ou WhatsApp de números desconhecidos.
O fluxo de entrada segue esta lógica:
- Cadastro básico: CPF, nome completo e e-mail. Use um e-mail que você acessa com frequência.
- Validação de identidade: A maioria dos apps pede a “selfie” e a foto do RG/CNH. O erro comum aqui é a iluminação. Vá para perto de uma janela.
- Simulação: Escolha o valor e a parcela que cabe no seu bolso. Não aceite a primeira oferta sem conferir o Custo Efetivo Total (CET).
Workflow de Operação Segura
| Etapa | Ação Necessária | Ponto de Atenção |
|---|---|---|
| Acesso | Login via Biometria ou Senha | Nunca anote a senha no bloco de notas do celular |
| Análise | Envio de comprovante de rendimentos | Certifique-se de que a foto está legível e sem cortes |
| Assinatura | Assinatura digital (clique ou desenho) | Confirme se a taxa de juros é a mesma da simulação |
| Recebimento | Indicação da conta bancária | A conta deve ser obrigatoriamente no seu CPF |
Adaptação para Iniciantes e Erros Comuns
Muitos usuários travam na hora da “averbação” (quando o órgão pagador autoriza o desconto). Saiba que isso é um processo interno e não depende de cliques no app.
Evite estes deslizes:
- Tentar cadastrar a mesma proposta várias vezes: Isso gera duplicidade e trava o sistema.
- Usar Wi-Fi público: Para operações financeiras, use sempre os dados móveis (4G/5G) ou o Wi-Fi da sua casa.
- Ignorar as notificações: Se o app pedir um documento complementar, faça-o na hora para evitar que a proposta expire.
Insight Prático: Se sentir insegurança em qualquer etapa, tire um print da tela e procure o canal de atendimento oficial. Não passe senhas para atendentes via chat.
Perfil de Compatibilidade e Decisão Editorial
O empréstimo consignado via app é ideal para aposentados, pensionistas e servidores públicos que buscam agilidade e não querem enfrentar filas bancárias. É a ferramenta certa para quem tem pressa, mas possui um smartphone básico.
Quem NÃO terá bom aproveitamento:
- Pessoas sem acesso estável à internet.
- Quem possui total aversão a processos digitais (nestes casos, a agência física ainda é o caminho).
- Quem não possui conta bancária em nome próprio.
A expectativa realista é de que o dinheiro caia na conta em poucos dias úteis após a averbação. Não existe “liberação instantânea” se houver pendência documental.
Parecer Final: A digitalização do crédito removeu intermediários e reduziu taxas, mas exige atenção redobrada com a segurança. Se você busca a melhor taxa com a facilidade do digital, o caminho é a página oficial do Consig 360.
ALERTA DE RISCO: Todo empréstimo gera endividamento. Analise sua margem consignável com rigor. Lembre-se: nenhum resultado passado de taxas ou prazos é garantia futura. Operações financeiras envolvem riscos de comprometimento de renda.
Course 1 Basic Group Classes: Como Automatizar a Fala
Analisamos tecnicamente a estrutura do Course 1: Basic – Group Classes, focando na metodologia de aquisição de linguagem para falantes de inglês. A auditoria avalia a viabilidade da promessa de automação da fala frente à carga horária de 18 horas de conteúdo.
O veredito é direto: o curso vale a pena para anglófonos iniciantes que buscam conversação real. Ele entrega fluidez básica através de “chunks” (blocos de linguagem), eliminando a tradução mental exaustiva. Não serve para quem não fala inglês ou alunos avançados.
Análise de Autoridade e Metodologia
O curso não é fruto de um “especialista de marketing”, mas de Carmen Moura. São 24 anos de experiência linguística e pós-graduação em Português como Língua Estrangeira (PLE). Essa base acadêmica evita os erros comuns de cursos genéricos.
O diferencial técnico reside na gramática lexicalizada. Em vez de decorar regras isoladas, o aluno automatiza estruturas comparativas entre inglês e português, acelerando a curva de aprendizado de quem já domina a língua inglesa.
Prós e Contras Reais
| Vantagens (Pros) | Limitações (Contras) |
|---|---|
| Foco agressivo em pronúncia e fala desde a aula 1. | Dependência total do inglês para entender a lógica. |
| Acesso vitalício (estude no seu ritmo). | Exige disciplina rigorosa com lições de casa e ditados. |
| Suporte de professora especialista (não é bot). | Não é um curso de “imersão passiva” (requer esforço ativo). |
O que você encontra no conteúdo
O treinamento é dividido em 28 aulas que somam 18 horas de instrução. A estrutura foge do modelo tradicional de “livro didático” e foca em quatro pilares:
- Speaking & Listening: Treinamento de escuta e ditados (dictation) para ajustar o ouvido ao português brasileiro.
- Language Chunks: Automação de frases prontas para situações cotidianas (pedidos, orientações, apresentações).
- Comparative Grammar: Explicações diretas utilizando a ponte Inglês-Português.
- Material de Apoio: PDFs, quizzes interativos e correções de tarefas.
Ponto de Verdade: O curso não faz milagre. A “mágica” da fala rápida acontece apenas se o aluno executar os exercícios de ditado e a correção de homework. Sem a prática ativa, o conteúdo torna-se apenas informativo.
FAQ: Respostas Rápidas (People Also Ask)
Preciso saber inglês? Sim. O método usa o inglês como ponte para explicar a gramática e acelerar o entendimento.
Qual o tempo de acesso? O acesso é vitalício. Você compra uma vez e revisita o conteúdo sempre que precisar.
Como funciona a garantia? São 15 dias de garantia incondicional via Hotmart. Se não gostar, o reembolso é total.
O curso é para qualquer nível? Não. É estritamente para iniciantes/básicos que querem fundações sólidas na fala.
Custo-Benefício e Acesso
Com um investimento de R$ 1.070,80, o valor se justifica pelo acesso vitalício e pelo suporte de uma especialista pós-graduada. Comparado a escolas físicas de idiomas, o custo por hora de instrução é significativamente menor.
A entrega é imediata via Hotmart após a confirmação do pagamento. O risco é zero devido à janela de 15 dias para desistência.
Acesse o treinamento oficial aqui: Course 1: Basic – Group Classes
Veredito Final de Conversão
Se você é um nômade digital, profissional ou turista anglófono que odeia a lentidão de aplicativos como Duolingo e quer falar português do Brasil com naturalidade, este é o caminho mais curto.
Ação recomendada: Inscreva-se enquanto a garantia de 15 dias está ativa para validar a metodologia de chunks no seu próprio ritmo.